Correction du 6 septembre 2026 : la version précédente indiquait à tort l’absence de loi fédérale américaine sur les stablecoins. Le GENIUS Act avait déjà été adopté en juillet 2025.
Mis à jour le 4 février 2026.
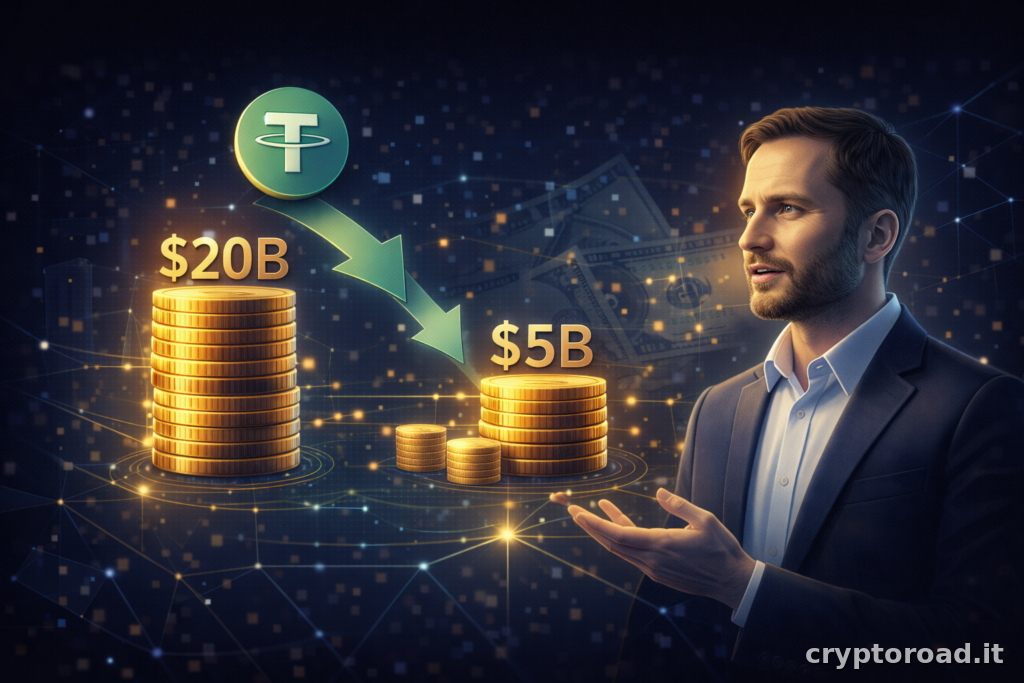
Le plan de recherche de fonds de Tether, initialement estimé entre 15 et 20 milliards de dollars, a été réduit à environ 5 milliards, selon un article du Financial Times du 4 février 2026. Cette réduction fait suite à la réticence des investisseurs face à une valorisation proposée de 500 milliards. Le PDG, Paolo Ardoino, a répondu aux questions de Reuters, qualifiant les chiffres circulant dans la presse de « malentendu » et réaffirmant que Tether n’a pas besoin de capitaux externes.
Recherche de fonds de Tether : de 20 milliards à 5 milliards selon le FT
Selon le Financial Times, les conseillers de Tether auraient exploré une opération de 15 à 20 milliards de dollars qui, avec une valorisation proposée d’environ 500 milliards, aurait placé l’émetteur de USDT parmi les entreprises privées les plus capitalisées au monde, aux côtés de SpaceX et de ByteDance. Après les premiers contacts avec des investisseurs potentiels, l’objectif aurait été réduit à environ 5 milliards : une réduction de 75 %.
La principale raison de cette réduction est la réticence des investisseurs institutionnels, qui ont soulevé trois problèmes concrets : la valorisation proposée, difficile à justifier par rapport aux entreprises comparables, l’absence d’un audit indépendant complet des réserves et l’incertitude réglementaire aux États-Unis. Cela ne signifie pas qu’il n’existait aucune loi fédérale : le GENIUS Act avait été promulgué le 18 juillet 2025. Il faut distinguer l’adoption de la loi de sa mise en œuvre.
Ardoino : « Si nous vendions zéro, nous serions très heureux »
Le PDG a répondu aux questions de Reuters le 4 février : « Ce chiffre n’est pas notre objectif. Si nous vendions zéro, nous serions très heureux quand même. » Ardoino a contesté les comparaisons de valorisation avec les entreprises du secteur de l’IA : « Si vous pensez qu’une entreprise d’IA vaut 800 milliards avec un signe moins devant les bénéfices, allez-y. Tether réalise 10 milliards de bénéfices réels. »
Un porte-parole de Tether a qualifié la couverture médiatique de « bruit et de spéculations inutiles », précisant que toute discussion avec des investisseurs est guidée par « un alignement à long terme, et non par l’urgence de collecter autant que possible. » Tether n’aurait donc pas besoin de capitaux externes pour son fonctionnement : les dirigeants ne prévoient pas de vendre de parts, et la trésorerie est solide.
Le nœud de l’audit : un obstacle structurel
Le point le plus concret soulevé par les investisseurs concerne la transparence des réserves. Tether publie des attestations trimestrielles rédigées par BDO Italia, mais pas d’audit au sens technique du terme, c’est-à-dire avec une vérification indépendante des processus internes, de la chaîne de contrôle et des contreparties commerciales. S&P Global Ratings a récemment revu à la baisse son jugement sur la qualité des réserves, augmentant la pression sur le front de la crédibilité institutionnelle.
La question n’est pas nouvelle, mais l’ampleur atteinte rend le problème plus urgent. USDT dépasse aujourd’hui 185 milliards de dollars en circulation, avec une part de marché qui dépasse 70 % du total des stablecoins. Pour un investisseur institutionnel qui doit justifier l’opération auprès de ses LP ou des régulateurs, une simple attestation trimestrielle ne suffit pas.
Les fondamentaux de Tether
Tether a clôturé l’année 2025 avec un bénéfice estimé d’environ 10 milliards de dollars, en baisse de 25 % par rapport aux 13,7 milliards de 2024, en partie en raison de la baisse du Bitcoin parmi les actifs de réserve. L’entreprise est devenue l’un des principaux acheteurs individuels de bons du Trésor américain et d’or au niveau mondial. Ardoino prévoit que le bénéfice de 2026 dépassera celui de 2025, avec la possibilité de retrouver le niveau de 2024. Il s’agit d’une prévision attribuée au dirigeant, pas d’un résultat acquis.
La position de marché de USDT ne suffit pas, à elle seule, à établir la solidité financière de son émetteur. Un investisseur au capital doit examiner la qualité des informations disponibles, les droits attachés aux titres et les risques de l’entreprise.
Ce que cette discussion change pour le marché des stablecoins
Il faut distinguer une levée de fonds dans l’entreprise et les réserves destinées aux détenteurs de tokens. Une valorisation proposée ne garantit ni le remboursement des stablecoins ni le rendement d’un investissement au capital.
Les montants rapportés par la presse décrivent des discussions, pas une opération définitivement conclue. Pour comparer les scénarios, les documents définitifs et les conditions proposées comptent davantage qu’un montant isolé.
| Élément | Repère historique |
|---|---|
| Montant initial évoqué | 15 à 20 milliards de dollars, contesté comme objectif ferme par Ardoino |
| Scénario plus réduit rapporté | Environ 5 milliards de dollars |
| Valorisation discutée | Environ 500 milliards de dollars |
| Bénéfice 2025 cité | Environ 10 milliards de dollars |
| Bénéfice 2024 cité | 13,7 milliards de dollars |