Aggiornato al 2026-07-17.
La capitalizzazione di mercato sembra una formula elementare, ma viene interpretata male molto spesso. In senso base indica il valore che il mercato attribuisce all’equity di una società quotata in un dato istante: prezzo di una singola azione moltiplicato per il numero di azioni in circolazione. Investor.gov la definisce proprio così. Il problema e che questo numero viene poi usato come scorciatoia per giudicare dimensione, solidita, qualità e perfino convenienza di un business, cioè cose che da solo non può dire.
Chi parte dalle basi può leggere prima cosa sono le azioni e che cosa rappresentano davvero, perché la capitalizzazione di mercato nasce dal prezzo di quell’equity e dal numero di quote esistenti. Da li si capisce subito perché non basta vedere una cap enorme o una small cap minuscola per sapere se il titolo sia caro, sicuro o efficiente.
Capitalizzazione di mercato: formula di base e significato corretto
La formula standard e semplice: prezzo per azione moltiplicato per azioni in circolazione. Se una società quota 50 euro e ha 100 milioni di azioni outstanding, la capitalizzazione di mercato e pari a 5 miliardi. Questo numero descrive il valore dell’equity ai prezzi correnti, non il valore dell’intera impresa comprensiva di debiti e cassa, e nemmeno il denaro che si potrebbe incassare vendendo ogni azione senza muovere il prezzo.
La capitalizzazione di mercato quindi non è un conto patrimoniale e non è una misura di liquidità disponibile. E un valore istantaneo espresso dal mercato. Se domani il prezzo sale del 10% senza che il numero di azioni cambi, la capitalizzazione sale del 10%. Se il prezzo scende del 20%, scende anche la capitalizzazione, anche in assenza di qualsiasi variazione immediata nei ricavi, nella cassa o nella qualità operativa della società.
| Voce | Che cosa misura | Che cosa non misura |
|---|---|---|
| Capitalizzazione di mercato | Valore dell’equity ai prezzi correnti | Valore totale dell’impresa o cassa disponibile |
| Enterprise value | Valore operativo incluso il debito netto | Qualità intrinseca del business |
| Ricavi | Fatturato generato in un periodo | Prezzo che il mercato paga per l’equity |
| Patrimonio netto contabile | Valore contabile residuo | Valore di mercato aggiornato |
Esempio rapido. Due società possono avere entrambe una capitalizzazione di 10 miliardi. La prima ha 12 miliardi di cassa netta, la seconda 18 miliardi di debiti netti. Il numero di market cap e identico, ma il profilo economico e finanziario e molto diverso. Per questo la capitalizzazione di mercato e un punto di partenza, non un verdetto finale.
Azioni outstanding, azioni diluite e classi multiple
Il passaggio che crea più errori riguarda il denominatore: quante azioni bisogna usare davvero? Le azioni outstanding sono quelle attualmente in circolazione. Ma alcune analisi guardano anche alle azioni diluite, cioè includono il possibile effetto di stock option, RSU, convertibili, warrant o altre emissioni potenziali che potrebbero aumentare il numero di azioni in futuro. Se la diluizione probabile e rilevante, la quota economica di ogni singolo azionista può ridursi.
Questo non significa che la capitalizzazione di mercato classica sia sbagliata. Significa che va accompagnata da una domanda ulteriore: il numero di azioni e stabile oppure cresce nel tempo? In settori dove la remunerazione in equity e aggressiva, oppure in società che finanziano lo sviluppo emettendo nuove azioni, il market cap di oggi può mascherare un valore per azione meno interessante di quanto sembri.
Esistono poi società con classi multiple di azioni. Una stessa impresa può avere linee con diritti di voto diversi, prezzi diversi o flottante diverso. La metodologia sul float di S&P DJI segnala che, quando più classi sono incluse in un indice, ogni classe può essere float-adjusted individualmente. Questo dettaglio conta perché una market cap aggregata può nascondere che una parte del capitale sia poco negoziata o abbia diritti economici e di governance differenti.
Per leggere bene questi casi conviene avere presente anche come si costruiscono e si leggono gli indici azionari, perché gli indici non usano sempre l’intero capitale teorico allo stesso modo. Quando un titolo ha classi diverse o una quota enorme in mano a fondatori e controllanti, il valore investibile può essere molto diverso dal market cap headline.
Flottante, strategic holders e capitalizzazione investibile
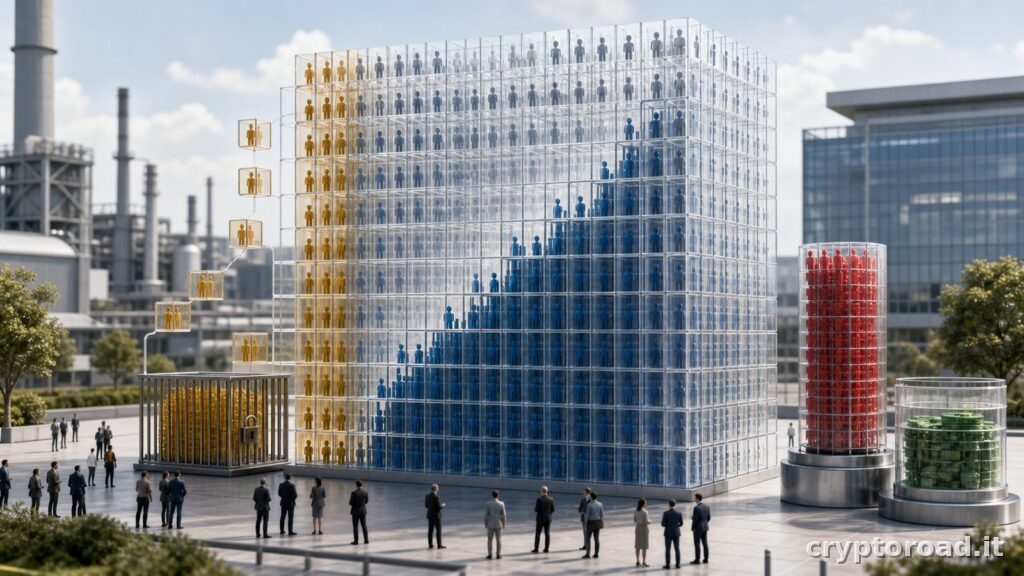
Un altro concetto decisivo e il flottante. La metodologia S&P DJI sul float adjustment definisce l’Investable Weight Factor come rapporto tra available float shares e total shares outstanding. In altre parole, non tutte le azioni esistenti vengono trattate come realmente disponibili sul mercato. Le quote detenute da strategic holders, soggetti di controllo o partecipazioni stabili possono essere escluse dal flottante investibile.
Qui nasce una distinzione fondamentale: la capitalizzazione di mercato teorica usa tutte le azioni outstanding; la capitalizzazione float-adjusted usa solo la porzione effettivamente disponibile agli investitori. Se una società vale 100 miliardi di market cap ma il 60% del capitale resta bloccato in mani strategiche, l’esposizione che un indice ponderato per flottante può assegnarle e molto inferiore al dato headline.
Esempio numerico. Prezzo 40 euro, 1 miliardo di azioni outstanding: market cap teorica 40 miliardi. Se il 45% delle azioni e detenuto da fondatori e controllanti considerati non disponibili, il flottante e 550 milioni di azioni. La capitalizzazione investibile scende allora a 22 miliardi. La società non è “diventata più piccola”, ma per un indice o un ETF che deve comprare titoli reali sul mercato il peso pratico cambia tantissimo.
Questo meccanismo spiega meglio anche come funziona l’S&P 500, perché la metodologia usa il valore float-adjusted e non una capitalizzazione puramente teorica. La stessa logica e utile per capire perché due gruppi con market cap simile possano pesare in modo diverso nei benchmark.
Diluizione, buyback e cambiamenti del numero di azioni
La capitalizzazione di mercato cambia non solo con il prezzo, ma anche con il numero di azioni. Se una società emette nuove azioni per raccogliere capitale, finanziare acquisizioni o compensare dipendenti, il numero outstanding aumenta. Se invece riacquista e cancella azioni proprie, il numero diminuisce. In entrambi i casi il rapporto tra valore totale e valore per azione va interpretato con attenzione.
La diluizione non è automaticamente negativa. Se il capitale raccolto viene impiegato a rendimenti molto alti, la società può creare valore anche con più azioni in circolazione. Il problema nasce quando l’emissione serve solo a coprire perdite, a rimandare tensioni di cassa o a compensare piani di stock compensation che poi vengono neutralizzati con buyback costosi. In quel caso il market cap può crescere senza che il valore economico per azione migliori davvero.
I buyback, al contrario, vengono spesso celebrati in modo eccessivo. Ridurre il numero di azioni può aumentare utili per azione e quota percentuale dei soci rimasti, ma solo se il prezzo pagato e ragionevole e se il bilancio non si indebolisce. Un buyback fatto a valutazioni alte o finanziato con debito può anche distruggere valore. La capitalizzazione di mercato da sola non dice se il riacquisto sia stato intelligente.
Nel cluster Azioni e Borsa lo si vede bene anche nel caso del Nasdaq e del suo forte peso tecnologico, dove molte società growth hanno politiche di buyback, compensi in stock e dinamiche di diluizione molto diverse rispetto a gruppi industriali maturi o a società ad alto dividendo.
Se vuoi affiancare il valore dell equity a un multiplo legato agli utili, leggi anche la guida sul rapporto prezzo utili, sul P/E trailing o forward e sulle sue principali distorsioni.
Capitalizzazione di mercato contro enterprise value
Uno degli errori più comuni e confondere capitalizzazione di mercato ed enterprise value. La prima riguarda solo l’equity. L’enterprise value cerca invece di avvicinarsi al valore operativo complessivo dell’impresa, aggiungendo il debito finanziario e sottraendo la cassa netta o le disponibilità equivalenti, con gli aggiustamenti del caso. Quando si confrontano società con strutture di capitale molto diverse, l’EV e spesso più utile del market cap.
Una società molto indebitata può avere una capitalizzazione apparentemente bassa non perché il business sia “economico”, ma perché il debito assorbe gran parte del valore. Una società con abbondante cassa può sembrare costosa su base market cap, ma risultare meno tirata se si osserva il valore d’impresa netto della liquidità. Per questo multipli come EV/EBITDA o EV/Sales rispondono a domande diverse rispetto a price/sales o price/book.
Perché la capitalizzazione di mercato non è ricavi, cassa, book value o qualità
La capitalizzazione di mercato non equivale ai ricavi annuali. Un’azienda può fatturare moltissimo e avere una market cap bassa se i margini sono poveri, il settore e maturo o il rischio e alto. All’opposto, una software company con ricavi ancora modesti può valere moltissimo se il mercato crede in crescita, margini futuri e forte vantaggio competitivo. Nessuno dei due casi si può giudicare con il solo market cap.
Non equivale neppure alla cassa: se una società vale 30 miliardi di market cap non significa che abbia 30 miliardi in banca. Non equivale al patrimonio netto contabile, perché il book value segue regole contabili e non la disponibilità del mercato a pagare un certo multiplo. E soprattutto non equivale alla qualità del business. Governance, pricing power, intensita competitiva, ciclicita, regolazione e rischio tecnologico restano fuori dalla formula.
Per questo classificazioni come large cap, mid cap e small cap servono a segmentare l’universo investibile, non a stabilire automaticamente merito o convenienza. Una small cap può essere eccellente e una mega cap può essere sopravvalutata. La capitalizzazione di mercato aiuta a capire la scala, la liquidità potenziale e il ruolo in portafoglio, ma non sostituisce l’analisi fondamentale.
Ponderazione negli indici e uso pratico nei benchmark
La metodologia matematica di S&P DJI descrive l’indice capitalizzazione-pesata come una sorta di portafoglio di tutte le available shares dei componenti, poi scalato con un divisore per mantenere continuità quando entrano corporate actions, aggiunte o cancellazioni. In pratica, quanto più alta e la capitalizzazione float-adjusted di un titolo, tanto maggiore può essere il suo peso nel benchmark.
Questo punto e cruciale: negli indici cap-weighted non si premia la qualità in senso morale, ma il peso di mercato investibile. Se un gruppo raddoppia di prezzo e il flottante resta ampio, il suo peso tende a salire. Se invece crolla o ha un flottante limitato, il peso si riduce. Ecco perché gli indici riflettono molto bene il consenso di mercato, ma non sono immuni da concentrazione, momentum e dipendenza dai grandi vincitori del periodo.
Questo vale tanto per l’S&P 500 quanto per benchmark più tecnologici o più ristretti. Capire il collegamento tra market cap, flottante e peso aiuta a non confondere il movimento di un indice con una fotografia neutrale dell’economia reale. Un benchmark può salire perché poche mega cap trascinano tutto, anche se molte altre società restano deboli.
Confronto con la fully diluted valuation nel mercato crypto
Nel mondo crypto il confronto più utile e con la fully diluted valuation, spesso abbreviata in FDV. La logica e simile a quella della diluizione azionaria: si prende il prezzo corrente del token e lo si moltiplica per l’offerta massima o totale prevista, non solo per i token già circolanti. Questo può produrre un numero molto più alto rispetto alla market cap basata sulla circulating supply.
Il parallelo e utile, ma non perfetto. Nelle azioni esistono diritti societari, regole contabili, piani di emissione e disclosure specifiche; nei token contano vesting, unlock, incentivi di protocollo, burning, governance e liquidità di mercato molto diverse. Tuttavia l’errore concettuale da evitare e lo stesso: guardare solo il valore corrente della porzione in circolazione e ignorare la possibile pressione futura di nuova offerta.
Errori comuni da evitare
- Confondere capitalizzazione di mercato e valore totale dell’impresa senza considerare il debito netto.
- Usare il market cap come sinonimo di cassa, ricavi o patrimonio netto.
- Ignorare dilution, stock compensation, convertibili e crescita del numero di azioni.
- Guardare solo il dato headline senza distinguere tra market cap teorica e capitalizzazione float-adjusted.
- Supporre che una mega cap sia automaticamente più sicura o più economica di una small cap.
- Confrontare market cap azionaria e FDV crypto senza spiegare differenze di diritti, offerta e rischio.
In sintesi, la capitalizzazione di mercato e una misura utile per capire come il mercato valuta l’equity di una società in un dato momento, ma funziona bene solo se viene letta insieme a flottante, diluizione, buyback, struttura del capitale e metodo di ponderazione degli indici. Da sola non dice se il business sia buono, economico, liquido o prudente. Dice soltanto quanto il mercato paga oggi, per quell’equity, a quel prezzo.