Mis à jour le 14 septembre 2026.
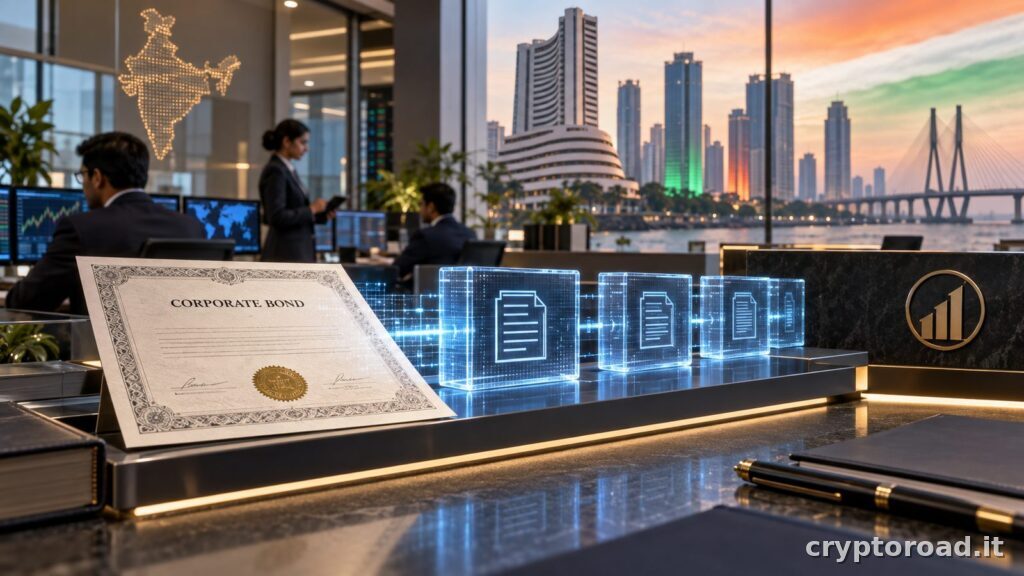
Demat 2.0 est le nouveau pilote indien pour les obligations d’entreprise tokenisées, lancé le 10 septembre par la Securities and Exchange Board of India. Il introduit un registre distribué dans un cadre réglementé sans modifier la nature juridique de l’obligation ni la transformer en cryptomonnaie.
L’Inde ne crée donc pas un marché parallèle sans intermédiaires. Elle vérifie si émission, inscription, transfert et rapprochement de titres traditionnels peuvent gagner en efficacité tout en conservant dépositaires, contrôles et droits des investisseurs.
| Élément | Demat 2.0 |
|---|---|
| Autorité | SEBI |
| Actif | Obligations d’entreprise |
| Format | Registre tokenisé dans un pilote réglementé |
| But | Efficacité et traçabilité |
| Statut | Expérience, pas norme générale |
Comment fonctionne Demat 2.0
Dans le système dématérialisé classique, propriété et transferts passent par des dépositaires et comptes-titres. Demat 2.0 teste une représentation tokenisée à l’intérieur de cette architecture. Le token constitue le registre opérationnel d’un instrument existant, pas un actif indépendant.
Un registre partagé et vérifiable peut réduire rapprochements manuels, erreurs et délais entre émission, dépôt et règlement. Le résultat dépend néanmoins de l’intégration avec banques, identité des investisseurs, paiements et procédures de correction.
Ce qui change dans le règlement des obligations
La tokenisation peut rapprocher livraison du titre et paiement, limitant le risque qu’une seule branche soit exécutée. Un véritable delivery-versus-payment exige toutefois une monnaie compatible et une finalité juridique claire.
Notre guide sur prix et rendements obligataires reste valable : le registre tokenisé n’efface ni risque de crédit, ni duration, ni sensibilité aux taux. Il modifie l’administration du titre, pas l’économie de l’émetteur.
Pourquoi le pilote indien n’est pas de la DeFi
Demat 2.0 fonctionne sous la supervision de SEBI et part d’obligations identifiables. Il ne promet ni accès sans permission, ni anonymat, ni négociation mondiale automatique. Les investisseurs sont identifiés et les intermédiaires conservent leurs responsabilités.
Cette logique rejoint notre analyse des droits derrière les titres tokenisés. Émetteur, conservation, registre légal, remboursement et juridiction comptent davantage que la blockchain choisie.
Les risques que la technologie ne supprime pas
Smart contracts et registres distribués ajoutent bugs, compromission de clés, pannes et divergences entre livre technique et livre légal. Le pilote doit préciser qui corrige une transaction, comment traiter succession ou saisie et quel registre prévaut en cas de litige.
La fragmentation menace aussi le modèle. Si chaque émetteur utilise un réseau incompatible, la tokenisation crée des îlots au lieu d’une liquidité plus profonde. Interopérabilité et règles communes pèseront plus que la vitesse théorique.
Ce qu’il faut observer après le lancement
Volumes, nombre d’émissions, délais, coûts et participation fourniront les premières preuves. Il faudra aussi voir si le pilote reste limité ou devient reproductible sur le marché indien. Avant la publication de résultats par SEBI, Demat 2.0 reste une infrastructure expérimentale.
Sources : FAQ Demat 2.0 de SEBI ; communiqué SEBI du 10 septembre 2026.
Comment une émission pourrait fonctionner
L’émetteur continuerait à respecter les règles des obligations d’entreprise, tandis que le titre serait représenté dans Demat 2.0. Dépositaires, intermédiaires et investisseurs doivent réconcilier identité, propriété et transferts. Le gain potentiel ne vient pas du token seul, mais de la réduction des doublons entre registre, conservation et règlement.
La jambe monétaire reste essentielle. Si l’obligation circule sur un registre mais que le paiement passe par un processus séparé, le risque de contrepartie ne disparaît pas. Un pilote convaincant doit démontrer livraison contre paiement, finalité juridique et procédures en cas d’erreur, défaut ou panne technique.
Ce que la tokenisation ne change pas
Elle n’améliore pas automatiquement la qualité de crédit de l’émetteur et ne supprime ni risque de taux ni risque de liquidité. Une obligation fragile le reste sur un réseau plus efficace. Les investisseurs doivent toujours examiner prospectus, échéance, coupon, rang, garanties et remboursement.
Les critères pour juger Demat 2.0
Au-delà des volumes, les rapports devraient couvrir échecs de règlement, délais de réconciliation, coût par émission, accès des investisseurs et opérations sur titres. Le test décisif sera le passage d’un cas contrôlé à plusieurs émetteurs et intermédiaires sans créer de fragmentation ni un nouveau silo technologique.