Aktualisiert am 14. September 2026.
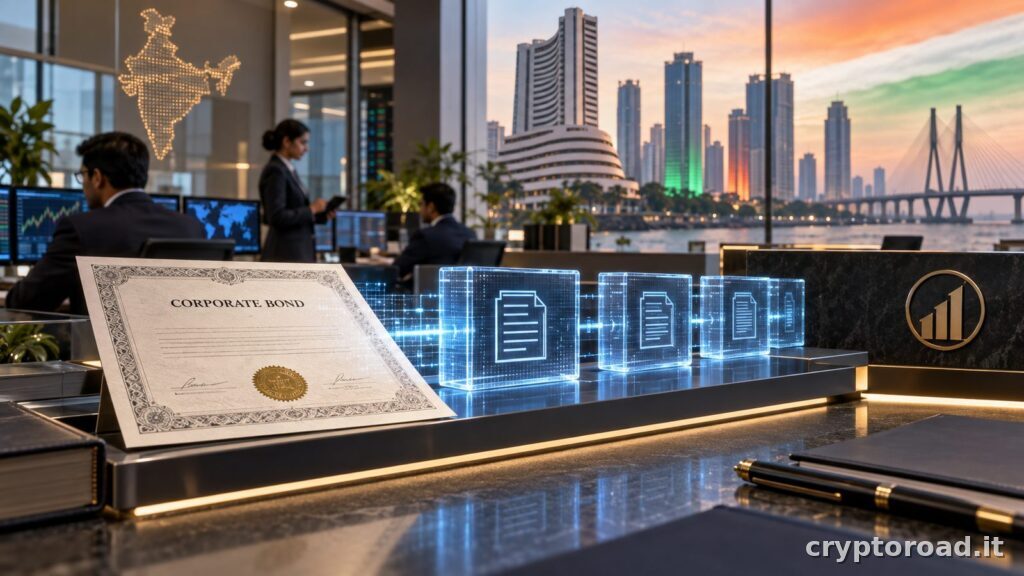
Demat 2.0 ist Indiens neues Pilotprojekt für tokenisierte Unternehmensanleihen, das die Securities and Exchange Board of India am 10. September gestartet hat. Das Projekt integriert Distributed-Ledger-Technik in einen regulierten Rahmen, ohne die Rechtsnatur der Anleihe zu ändern oder sie zur Kryptowährung zu machen.
Indien schafft keinen unregulierten Parallelmarkt. Geprüft wird, ob Ausgabe, Registrierung, Übertragung und Abstimmung traditioneller Wertpapiere effizienter werden können, während Verwahrstellen, Kontrollen und Anlegerrechte erhalten bleiben.
| Element | Demat 2.0 |
|---|---|
| Behörde | SEBI |
| Asset | Unternehmensanleihen |
| Format | Tokenisiertes Register im regulierten Pilot |
| Ziel | Effizienz und Nachverfolgbarkeit |
| Status | Experiment, kein allgemeiner Standard |
Wie Demat 2.0 funktioniert
Im klassischen dematerialisierten System werden Eigentum und Übertragungen über Verwahrstellen und Depots registriert. Demat 2.0 testet darin eine tokenisierte Darstellung. Der Token ist als operativer Datensatz eines bestehenden Finanzinstruments zu verstehen, nicht als unabhängiges Asset mit eigenem Wert.
Ein gemeinsam überprüfbares Register kann manuelle Abstimmungen, Fehler und Verzögerungen zwischen Emission, Verwahrung und Abwicklung reduzieren. Entscheidend bleiben die Integration mit Banken, Anlegeridentitäten, Zahlungen und Korrekturverfahren.
Was sich bei der Anleiheabwicklung ändert
Tokenisierung kann Lieferung und Zahlung enger koppeln und das Risiko einer nur einseitig vollzogenen Transaktion senken. Echtes Delivery-versus-Payment erfordert dennoch kompatibles Geld und rechtlich eindeutige Finalität.
Unser Leitfaden zu Anleihepreisen und Renditen bleibt gültig: Ein tokenisiertes Register beseitigt weder Kreditrisiko noch Duration, Zinssensitivität oder Illiquidität. Es verändert die Verwaltung, nicht die Wirtschaftslage des Emittenten.
Warum das indische Pilotprojekt keine DeFi ist
Demat 2.0 arbeitet unter SEBI-Aufsicht und beginnt mit identifizierbaren Unternehmensanleihen. Es verspricht weder erlaubnisfreien Zugang noch Anonymität oder automatisch globalen Handel. Anleger bleiben bekannt und Vermittler behalten rechtliche Pflichten.
Das entspricht dem institutionellen Modell aus unserem Leitfaden zu Rechten hinter tokenisierten Wertpapieren. Emittent, Verwahrung, Rechtsregister, Rückzahlung und Jurisdiktion sind wichtiger als die Blockchain.
Risiken, die Technik nicht beseitigt
Smart Contracts und verteilte Register bringen Bugs, kompromittierte Schlüssel, Knotenausfälle und Abweichungen zwischen technischem und rechtlichem Register. Das Pilotprojekt muss festlegen, wer Fehler korrigiert, wie Erbfälle oder Beschlagnahmen funktionieren und welcher Datensatz im Streitfall gilt.
Auch Fragmentierung ist ein Risiko. Nutzt jeder Emittent ein inkompatibles Netzwerk, entstehen neue Inseln statt tieferer Liquidität. Interoperabilität und gemeinsame Regeln können wichtiger sein als theoretische Geschwindigkeit.
Was nach dem Start zu beobachten ist
Relevant sind Emissionsvolumen, Abwicklungszeit, Kosten und Anlegerbeteiligung. Ebenso wichtig ist, ob der Pilot begrenzt bleibt oder im indischen Anleihemarkt wiederholbar wird. Bis SEBI Ergebnisse veröffentlicht, ist Demat 2.0 als experimentelle Infrastruktur einzuordnen.
Quellen: SEBI FAQ zu Demat 2.0; SEBI-Mitteilung vom 10. September 2026.
Wie eine Emission im Pilotprojekt ablaufen könnte
Der Emittent befolgt weiterhin die Regeln für Unternehmensanleihen, während das Wertpapier in Demat 2.0 dargestellt wird. Verwahrstellen, Vermittler und Anleger müssen Identität, Eigentum und Transfers abgleichen. Der mögliche Vorteil entsteht nicht allein durch den Token, sondern durch weniger Doppelarbeit zwischen Register, Verwahrung und Abwicklung.
Die Geldseite bleibt entscheidend. Läuft die Anleihe über ein Ledger, die Zahlung aber über einen getrennten Prozess, verschwindet das Gegenparteirisiko nicht. Ein überzeugender Pilot muss Lieferung gegen Zahlung, rechtliche Endgültigkeit und Verfahren für Fehler, Ausfälle oder technische Störungen zeigen.
Was Tokenisierung nicht verändert
Sie verbessert nicht automatisch die Bonität des Emittenten und beseitigt weder Zins- noch Liquiditätsrisiko. Eine schwache Anleihe bleibt auch auf einem effizienteren Netz schwach. Anleger müssen Prospekt, Laufzeit, Kupon, Rang, Sicherheiten und Rückzahlungsbedingungen weiterhin prüfen.
Woran Demat 2.0 gemessen werden sollte
Neben dem Volumen zählen fehlgeschlagene Abwicklungen, Abstimmungsdauer, Kosten je Emission, Anlegerzugang und Kapitalmaßnahmen. Entscheidend wird sein, ob das Modell von einem kontrollierten Fall auf mehrere Emittenten und Vermittler wächst, ohne Fragmentierung oder ein neues technisches Silo zu schaffen.
Besonders wichtig ist der Sekundärmarkt. Eine technisch schnelle Emission bringt wenig, wenn Anleger ihre Position später nur mit hohen Abschlägen verkaufen können. SEBI sollte deshalb nicht nur die Ausgabe, sondern auch Handel, Preisbildung und Übertragbarkeit beobachten. Ebenso braucht es Regeln für Zinszahlungen, Quellensteuer, Fälligkeit und eine mögliche vorzeitige Rückzahlung. Diese Ereignisse entscheiden im Alltag darüber, ob ein digitales Register tatsächlich Prozesse vereinfacht. Werden sie weiterhin manuell außerhalb der Plattform bearbeitet, bleibt ein großer Teil des Effizienzgewinns theoretisch.